

Quem gere uma carteira de cobrança sabe que tratar todos os devedores do mesmo jeito custa caro. Um cliente que esqueceu o boleto ontem não precisa da mesma abordagem de quem está há seis meses sem pagar. É para resolver essa diferença que existe o escalonamento de cobrança.
Neste artigo, você vai conhecer os 6 níveis de escalonamento da Metodologia Cobmais, do Nível 0 (prevenção) ao Nível 5 (ações legais). Para cada um, mostramos o período de atraso, as ações e canais, o custo, o nível de atrito e o resultado esperado. No fim, explicamos como fazer a transição entre níveis sem perder o controle da carteira.
O que é escalonamento de cobrança?
Escalonamento de cobrança é a estratégia que organiza as ações de cobrança em níveis progressivos (também chamados de fases ou etapas da cobrança), do menos invasivo ao mais assertivo, de acordo com as faixas de atraso da carteira, o chamado aging. A cada nível, o custo da operação e o atrito com o devedor aumentam.
Na prática, isso significa que a cobrança não começa com uma ligação insistente nem com uma ameaça de negativação. Ela começa com um lembrete antes do vencimento e só fica mais intensa quando o estágio anterior não deu resultado.
A lógica da pirâmide do escalonamento
A melhor forma de visualizar o escalonamento é como uma pirâmide:
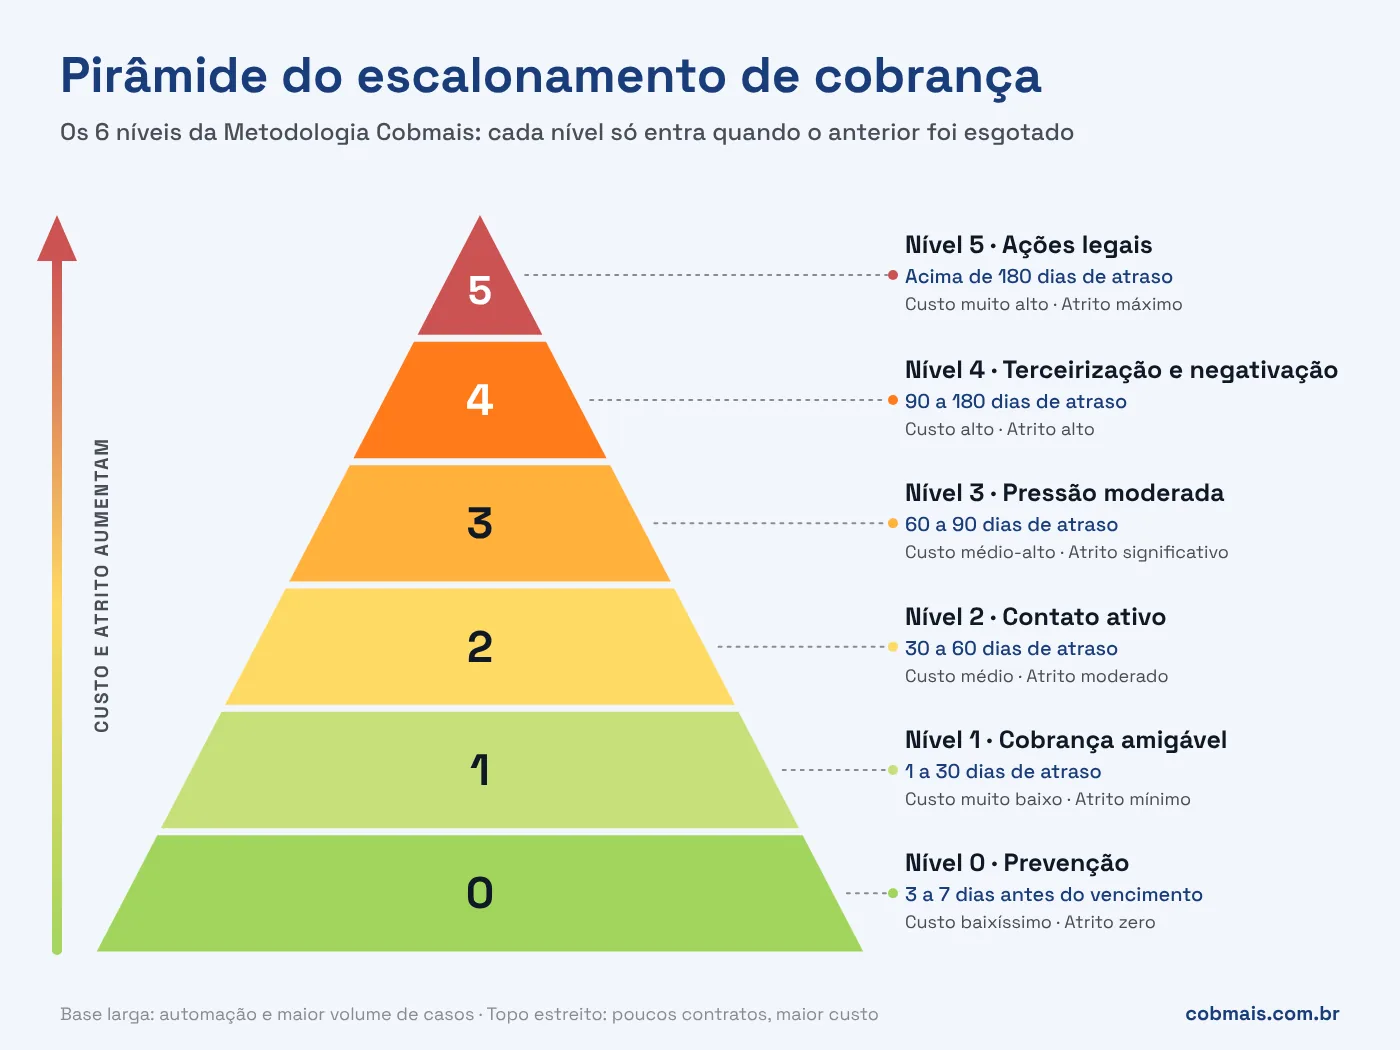
- A base é larga. Nela estão os níveis de prevenção e cobrança amigável, que recebem a maior parte da carteira. As ações são automatizadas, baratas e de baixo atrito. É aqui que se resolve o maior volume de casos.
- O meio afunila. Os contratos que não foram resolvidos sobem para o contato ativo e a pressão moderada. Entram operadores, discador e comunicações formais, o que encarece cada acordo.
- O topo é estreito. Terceirização, negativação, protesto e ação judicial ficam reservados a poucos contratos, porque têm o maior custo e o maior desgaste com o cliente.
A regra que sustenta a pirâmide é simples: cada nível acima só entra quando o anterior foi esgotado. Pular etapas gasta recursos caros em casos que se resolveriam com um SMS. Demorar demais para subir deixa a dívida envelhecer, e dívida velha é dívida mais difícil de recuperar.
Por que escalonar a cobrança?
Uma operação que escalona bem colhe três benefícios diretos:
- Custo por acordo menor. O esforço humano, que é o recurso mais caro, se concentra onde ele faz diferença.
- Relacionamento preservado. O cliente que atrasou por esquecimento não é tratado como inadimplente crônico, o que aumenta a chance de ele continuar comprando.
- Previsibilidade. Com regras claras para cada faixa de atraso, o gestor sabe o que acontece com cada contrato e quando acontece.
Quais são os 6 níveis de escalonamento da cobrança?
A Metodologia Cobmais divide a cobrança em 6 níveis, ou etapas, organizados por faixas de atraso: Prevenção, Cobrança amigável, Contato ativo, Pressão moderada, Terceirização e negativação, e Ações legais. Cada nível tem período, ações, custo, atrito e resultado esperado próprios.
Nível 0: Prevenção
A prevenção é o primeiro nível do escalonamento de cobrança: lembretes automáticos enviados de 3 a 7 dias antes do vencimento para evitar o atraso.
- Período: de 3 a 7 dias antes do vencimento.
- Ações e canais: registro e envio dos boletos originais (e da 2ª via, quando necessário), e-mail de lembrete amigável, SMS com a data de vencimento e WhatsApp com link de pagamento.
- Custo: baixíssimo. O nível é 100% automatizado, com custo de centavos por lembrete.
- Atrito: zero. O cliente percebe o lembrete como um serviço útil, não como cobrança.
- Resultado esperado: evitar que o atraso aconteça. Boa parte da inadimplência de primeiros dias é esquecimento, e um lembrete bem colocado resolve.
O Nível 0 costuma ser o mais negligenciado, porque a dívida ainda nem existe. Mas é justamente o que tem o melhor retorno por real investido. Veja como estruturar essa etapa no guia de cobrança preventiva.
Nível 1: Cobrança amigável
A cobrança amigável é o nível que cobre de 1 a 30 dias de atraso, com régua automática multicanal e portal de autonegociação, sem contato humano.
- Período: de 1 a 30 dias de atraso.
- Ações e canais: régua de cobrança multicanal com e-mail, SMS e WhatsApp (com link de pagamento) e portal de autonegociação disponível 24/7, onde o devedor consulta a dívida, simula condições e fecha o acordo sozinho.
- Custo: muito baixo. A automação é total, sem custo humano.
- Atrito: mínimo. As mensagens são amigáveis e não invasivas.
- Resultado esperado: resolver um grande volume de casos com baixo investimento. É o nível ideal para a maioria dos inadimplentes.
A cobrança amigável funciona porque, entre 1 e 30 dias de atraso, o devedor ainda tem vínculo com a empresa e, muitas vezes, só precisa de um caminho fácil para pagar. O segredo está em uma régua bem desenhada: frequência, canal e horário certos. Aprofunde o tema em régua de cobrança automatizada.
Nível 2: Contato ativo
O contato ativo é o nível em que operadores ligam para o devedor e negociam diretamente, de 30 a 60 dias de atraso.
- Período: de 30 a 60 dias de atraso.
- Ações e canais: ligações telefônicas com contato humano direto, discador para aumentar a produtividade e negociação assistida, em que o operador oferece condições personalizadas dentro das alçadas definidas.
- Custo: médio. Envolve tempo de operador e telefonia.
- Atrito: moderado. O contato direto pode gerar desconforto.
- Resultado esperado: estabelecer contato humano e negociar com quem não respondeu aos canais automáticos.
No contato ativo, a qualidade da fila faz toda a diferença. O discador otimiza o tempo dos operadores e aumenta a taxa de contato efetivo, e uma fila bem priorizada garante que cada ligação vá para o contrato certo.
Nível 3: Pressão moderada
A pressão moderada é o nível de 60 a 90 dias de atraso, em que a empresa envia a notificação de negativação e cartas formais.
- Período: de 60 a 90 dias de atraso.
- Ações e canais: notificação de negativação (aviso formal de inclusão no SPC/Serasa), cartas formais com tom jurídico e ligações assertivas, mais diretas sobre as consequências do não pagamento.
- Custo: médio-alto. Inclui o envio de cartas e as taxas de notificação.
- Atrito: significativo. A mudança de tom, de amigável para assertivo, pode desgastar o relacionamento com o cliente.
- Resultado esperado: gerar senso de urgência e fechar acordo antes que a dívida chegue aos níveis de maior custo.
Assertivo não significa agressivo. Toda comunicação deste nível precisa respeitar o Código de Defesa do Consumidor (CDC), que proíbe expor o devedor ao ridículo ou a constrangimento. A notificação prévia é exigência legal para negativar: o art. 43, § 2º, do CDC determina que a abertura de cadastro seja comunicada por escrito ao consumidor, e a Súmula 359 do STJ atribui essa notificação ao órgão mantenedor do cadastro, como SPC e Serasa. Além de obrigatória, a notificação é uma das ferramentas mais eficazes de recuperação entre 60 e 90 dias de atraso.
Nível 4: Terceirização e negativação
A terceirização e negativação é o nível de 90 a 180 dias de atraso, em que o devedor é incluído no SPC e na Serasa e a carteira pode ser delegada a assessorias de cobrança.
- Período: de 90 a 180 dias de atraso.
- Ações e canais: inclusão nos birôs de crédito (SPC, Serasa), sempre com notificação prévia, e delegação da carteira para assessorias externas, com políticas, alçadas e comissionamento por performance definidos pelo credor. O controle e a visibilidade continuam no Cobmais.
- Custo: alto. Envolve a comissão das assessorias, geralmente entre 15% e 30%, e as taxas de negativação.
- Atrito: alto. A restrição de crédito afeta a vida financeira do devedor e o relacionamento com o credor fica mais distante.
- Resultado esperado: recuperar contratos que resistiram à cobrança interna, usando a restrição de crédito como incentivo ao acordo.
A decisão de negativar não deve ser automática para toda a carteira. Valor da dívida, histórico do cliente e potencial de relacionamento futuro entram na conta. Entenda os critérios em como negativar um cliente e o processo em como funciona o protesto em cartório.
Nível 5: Ações legais
As ações legais são o último nível do escalonamento, acima de 180 dias de atraso: protesto em cartório e cobrança judicial, quando o valor justifica.
- Período: acima de 180 dias de atraso.
- Ações e canais: envio do título para protesto em cartório e, quando o valor justifica, ação judicial de cobrança, com controle de processos, prazos e custas.
- Custo: muito alto. Custas, honorários e um prazo longo até qualquer retorno.
- Atrito: máximo. O relacionamento com o cliente é perdido.
- Resultado esperado: recuperar dívidas de valor relevante quando todas as vias extrajudiciais se esgotaram.
O topo da pirâmide é o último recurso. Antes de judicializar, é preciso fazer uma análise de viabilidade econômica: o custo do processo não pode superar o valor a recuperar e o devedor precisa ter bens ou renda para quitar a dívida, o que se verifica com a busca de bens do devedor.
Tabela-resumo: os 6 níveis do escalonamento de cobrança lado a lado
| Nível | Período | Ações e canais | Custo | Atrito | Resultado esperado |
|---|---|---|---|---|---|
| 0 – Prevenção | 3 a 7 dias antes do vencimento | Boletos e lembretes automáticos por e-mail, SMS e WhatsApp | Baixíssimo | Zero | Evitar o atraso |
| 1 – Cobrança amigável | 1 a 30 dias de atraso | Régua multicanal e portal de autonegociação | Muito baixo | Mínimo | Recuperar o maior volume sem a equipe |
| 2 – Contato ativo | 30 a 60 dias | Ligações, discador e negociação assistida | Médio | Moderado | Converter em acordo quem não respondeu à automação |
| 3 – Pressão moderada | 60 a 90 dias | Notificação de negativação, cartas formais, ligações assertivas | Médio-alto | Significativo | Gerar urgência antes dos níveis caros |
| 4 – Terceirização e negativação | 90 a 180 dias | Birôs de crédito e assessoria de cobrança | Alto | Alto | Recuperar o que resistiu à cobrança interna |
| 5 – Ações legais | Acima de 180 dias | Protesto e cobrança judicial | Muito alto | Máximo | Recuperar dívidas de valor relevante |
Como passar de um nível para o outro sem perder o controle da carteira?
A transição entre níveis deve seguir regras objetivas, aplicadas automaticamente, e não a percepção de cada operador. Quando a mudança de nível depende de alguém lembrar de mover o contrato, a carteira perde ritmo e os casos se acumulam na faixa errada.
Os critérios da matriz de decisão
O tempo de atraso é o critério principal, mas não o único. Uma matriz de decisão completa combina:
- Tempo de atraso (aging): os dias em aberto definem a faixa de atraso de cada contrato.
- Valor da dívida: valores altos têm prioridade; dívidas pequenas podem nunca justificar o jurídico.
- Tentativas de contato sem sucesso: mostram que o nível atual já foi esgotado.
- Histórico do devedor: recorrência de atrasos e quebras de acordo indicam o risco do contrato.
- Propensão a pagar: score e segmentação ajudam a decidir quem merece mais tempo nos níveis amigáveis.
Regra de ouro da Metodologia Cobmais: só escale quando esgotar todas as tentativas do nível atual. Pular etapas gera custos desnecessários e danifica relacionamentos.
Aqui ficamos na visão resumida. Para ver como o escalonamento se encaixa na estrutura completa da operação, leia o artigo sobre metodologia de cobrança.
Como automatizar as transições
Três recursos fazem a transição acontecer sozinha:
- Régua de cobrança. Cada nível tem sua sequência de disparos configurada por regra. Na cobrança amigável, por exemplo, a régua pode enviar e-mail no D+1, SMS no D+3 e WhatsApp no D+7. Quando chega ao operador, o cliente já foi contatado três vezes e está mais aberto a negociar.
- Tarefas automáticas. Tarefas agendadas movem os contratos sem intervenção manual. Um exemplo: todo dia às 8h, os contratos que atingem D+15 são distribuídos para a fila de telecobrança. O mesmo recurso aciona a notificação de negativação, a delegação para a assessoria ou a análise jurídica quando chega a hora.
- Fila de cobrança. No contato ativo, a fila ordena os contratos por prioridade: acordos vencidos primeiro, depois maior valor e menor atraso. Cada ação do operador registra um evento no CRM, e os contratos em andamento voltam automaticamente para a fila após o intervalo definido.
As regras também precisam funcionar no sentido contrário. Um acordo fechado tira o contrato da régua de cobrança na hora. Um acordo quebrado devolve o contrato ao nível adequado, com o histórico preservado.
Como acompanhar quantos contratos estão em cada nível
O escalonamento só fica sob controle quando o gestor enxerga a distribuição da carteira. Os indicadores que mais importam são:
- Quantidade de contratos e valor em aberto por nível (o aging da carteira), para saber se a pirâmide mantém a forma certa, larga na base e estreita no topo.
- Taxa de contato e taxa de acordo, para medir se canais e fila chegam ao devedor e convertem.
- Taxa de pagamento, que mostra quantos acordos viram dinheiro de fato.
- Custo por recuperação, para comparar o retorno de cada nível e saber quando vale escalar.
Uma pirâmide que engorda no meio ou no topo é sinal de alerta. Geralmente indica régua mal calibrada, fila mal priorizada ou falta de alternativas de negociação nos níveis iniciais.
Perguntas frequentes sobre escalonamento de cobrança
O escalonamento é a estratégia: define em quais níveis a carteira se divide e quando cada contrato muda de nível. A régua de cobrança é a execução: a sequência de ações, canais e mensagens disparadas dentro de cada nível. Uma operação bem estruturada tem um escalonamento e várias réguas, uma para cada nível ou perfil de devedor.
Não. Os períodos da Metodologia Cobmais são uma referência de mercado e um bom ponto de partida. Cada operação deve ajustá-los conforme o segmento, o ticket médio, o perfil dos devedores e os resultados de cada faixa. Um credor de varejo com tickets baixos pode estender a cobrança amigável; uma operação de crédito com valores altos pode antecipar o contato ativo.
Sim. O escalonamento não é uma via de mão única. Um devedor que retoma o contato, aceita uma proposta ou demonstra intenção de pagar pode voltar para uma abordagem mais amigável. Por isso, as regras de transição precisam considerar o comportamento do devedor, e não apenas os dias de atraso.
Não. Os níveis organizam a jornada, mas não obrigam cada contrato a percorrê-la inteira. A maioria é resolvida na base da pirâmide. E nem todo contrato deve chegar ao topo: antes do protesto ou do jurídico, é preciso uma análise de viabilidade econômica, porque em dívidas de valor baixo o custo supera o retorno. O que não se deve fazer é o contrário: pular etapas e ir direto para os níveis mais caros.
Na Metodologia Cobmais, a terceirização entra no Nível 4, entre 90 e 180 dias de atraso, quando a cobrança interna já esgotou suas alternativas. A delegação é feita por critérios como valor, idade da dívida e região, com prazos de permanência, políticas e alçadas definidos. Com o Cobmais, o credor mantém controle e visibilidade sobre as ações, e cada assessoria acessa apenas a própria carteira.
A cobrança amigável é extrajudicial: usa lembretes, régua multicanal e negociação para chegar a um acordo sem envolver a Justiça. Na Metodologia Cobmais, ela cobre de 1 a 30 dias de atraso. A cobrança judicial é a ação movida na Justiça para obrigar o pagamento. Ela fica no Nível 5, acima de 180 dias de atraso, e só se justifica quando o valor da dívida e os bens ou a renda do devedor cobrem custas, honorários e o tempo do processo.
Aging de carteira é a classificação dos contratos em aberto por faixas de tempo de atraso, como 1 a 30, 30 a 60 e 60 a 90 dias. É a base do escalonamento de cobrança: a faixa de atraso indica em qual nível cada contrato está e qual abordagem aplicar. Acompanhar o aging também mostra se a carteira está envelhecendo, e dívida mais antiga é mais difícil de recuperar.
Escalonamento de cobrança que roda sozinho
Na Cobmais, cada nível do escalonamento é configurado por regras e executado automaticamente: réguas multicanal, tarefas automáticas, filas de cobrança priorizadas e acompanhamento da carteira por nível em tempo real. Sua equipe deixa de mover contratos manualmente e passa a focar nos casos em que a negociação humana faz diferença.
Conheça como a Cobmais organiza essa jornada.